شهد العالم خلال العقد الأخير ثورة مالية غير مسبوقة مع انتشار العملات الرقمية والتقنيات المرتبطة بها مثل البلوك تشين. فبعد أن كانت هذه العملات مجرد فكرة تقنية محدودة الاستخدام، أصبحت اليوم جزءًا من النقاش العالمي حول مستقبل النظام المالي.
ومع تزايد الاهتمام بهذه العملات، بدأ البعض يتساءل: هل يمكن أن تحل العملات الرقمية محل البنوك التقليدية في المستقبل؟ وهل يمكن أن يصبح الأفراد قادرين على إدارة أموالهم وإجراء معاملاتهم المالية دون الحاجة إلى المؤسسات المصرفية التقليدية؟
للإجابة عن هذا السؤال، يجب أولًا فهم طبيعة العملات الرقمية ودور البنوك في الاقتصاد الحديث، ثم النظر في الإمكانات والتحديات التي قد تحدد مستقبل العلاقة بينهما.
ما هي العملات الرقمية؟
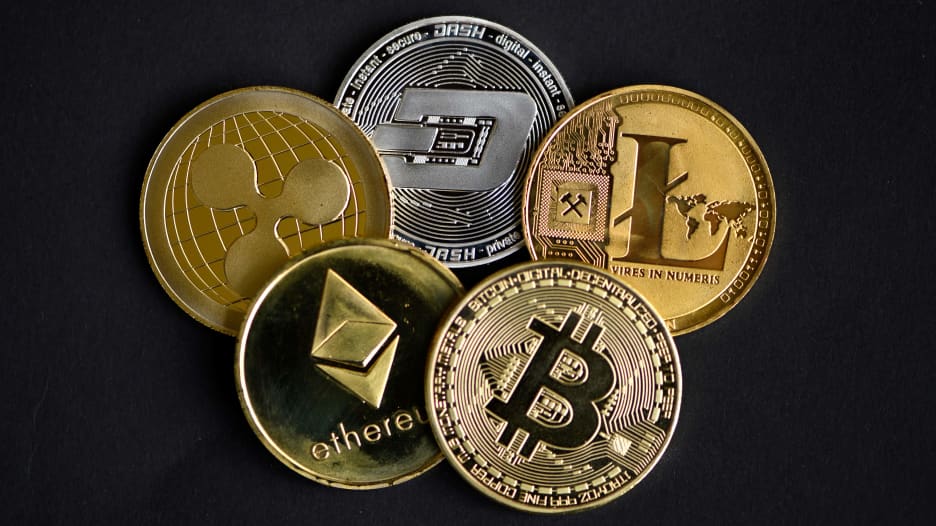
العملات الرقمية هي أصول مالية يتم تداولها عبر الإنترنت باستخدام تقنيات التشفير لضمان أمان المعاملات. ومن أشهر هذه العملات البيتكوين والإيثيريوم، وهي تعتمد على تقنية البلوك تشين التي تسمح بتسجيل المعاملات في شبكة موزعة من الحواسيب بدلاً من الاعتماد على جهة مركزية واحدة.
الميزة الأساسية لهذه العملات أنها تعمل بطريقة لا مركزية، أي أنها لا تحتاج إلى بنك مركزي أو مؤسسة مالية لإدارة عمليات التحويل أو التحقق منها. فالمعاملات تتم مباشرة بين المستخدمين عبر الشبكة.
الدور التقليدي للبنوك
قبل مناقشة إمكانية استبدال البنوك، من المهم فهم الدور الذي تلعبه هذه المؤسسات في الاقتصاد.
تقدم البنوك العديد من الخدمات الأساسية مثل:
- حفظ الأموال وإدارة الحسابات البنكية
- تقديم القروض للأفراد والشركات
- تسهيل عمليات الدفع والتحويل المالي
- إدارة الاستثمارات والادخار
- دعم النشاط الاقتصادي من خلال تمويل المشاريع
هذه الخدمات تجعل البنوك عنصرًا أساسيًا في النظام المالي لأي دولة.
كيف يمكن للعملات الرقمية أن تنافس البنوك؟
هناك عدة عوامل تجعل بعض الخبراء يعتقدون أن العملات الرقمية قد تغير دور البنوك في المستقبل.
التحويلات المباشرة بين الأفراد
في النظام المصرفي التقليدي تمر التحويلات المالية عبر البنوك كوسيط بين المرسل والمستقبل. أما في العملات الرقمية فيمكن إرسال الأموال مباشرة بين المستخدمين دون الحاجة إلى وسيط.
هذا الأمر قد يقلل من الرسوم ويجعل التحويلات أسرع، خاصة في التحويلات الدولية التي قد تستغرق أيامًا عبر النظام المصرفي.
تقليل التكاليف
تتضمن المعاملات البنكية غالبًا رسومًا مختلفة مثل رسوم التحويل أو إدارة الحسابات. بينما يمكن إجراء العديد من المعاملات الرقمية بتكاليف أقل بكثير، وهو ما يجعلها جذابة للمستخدمين.
الوصول العالمي
العملات الرقمية لا تحتاج إلى حساب مصرفي تقليدي. يكفي أن يمتلك المستخدم اتصالًا بالإنترنت ومحفظة رقمية حتى يتمكن من إرسال واستقبال الأموال.
هذا الأمر قد يساعد ملايين الأشخاص الذين لا يمتلكون حسابات بنكية على المشاركة في النظام المالي العالمي.
دور التمويل اللامركزي
من أبرز التطورات التي عززت فكرة الاستغناء عن البنوك ظهور ما يعرف باسم التمويل اللامركزي.
هذه الأنظمة تعتمد على برامج ذكية تعمل على شبكات البلوك تشين وتسمح بتقديم خدمات مالية مثل الإقراض والاقتراض والتداول دون الحاجة إلى بنك أو مؤسسة مالية.
فمثلًا يمكن للمستخدم إيداع أصول رقمية في منصة لامركزية والحصول على عائد عليها، أو اقتراض أموال باستخدام أصوله الرقمية كضمان.
مزايا العملات الرقمية مقارنة بالبنوك
هناك عدة مزايا تجعل العملات الرقمية جذابة للبعض كبديل محتمل للبنوك.
السرعة
يمكن تنفيذ التحويلات المالية عبر العملات الرقمية في دقائق أو حتى ثوانٍ، خاصة في المعاملات الدولية.
الشفافية
تسجل جميع المعاملات على شبكة البلوك تشين، مما يسمح بتتبعها والتحقق منها بسهولة.
الاستقلالية
يتمتع المستخدمون بسيطرة كاملة على أموالهم دون الحاجة إلى الاعتماد على مؤسسة مالية لإدارة حساباتهم.
الابتكار
تتيح التكنولوجيا الرقمية تطوير خدمات مالية جديدة بسرعة، مثل العقود الذكية والتطبيقات المالية اللامركزية.
التحديات التي تواجه العملات الرقمية
رغم الإمكانات الكبيرة لهذه العملات، فإن هناك العديد من العقبات التي قد تمنعها من استبدال البنوك بشكل كامل.
التقلبات السعرية
تعاني معظم العملات الرقمية من تقلبات كبيرة في الأسعار، مما يجعل استخدامها كوسيلة ادخار أو دفع يومي أمرًا صعبًا.
المخاطر الأمنية
رغم قوة التشفير، فإن المستخدمين قد يتعرضون لعمليات احتيال أو فقدان أموالهم إذا فقدوا مفاتيح محافظهم الرقمية.
التنظيم والقوانين
لا تزال الحكومات حول العالم تعمل على وضع قوانين لتنظيم العملات الرقمية. وقد تؤثر هذه القوانين على طريقة استخدامها وانتشارها.
صعوبة الاستخدام
بالنسبة لكثير من الناس، قد يكون استخدام المحافظ الرقمية وإدارة المفاتيح الخاصة أمرًا معقدًا مقارنة باستخدام الحسابات البنكية التقليدية.
لماذا قد تبقى البنوك مهمة؟
حتى مع تطور العملات الرقمية، لا تزال البنوك تقدم خدمات يصعب استبدالها بسهولة.
فعلى سبيل المثال، تقدم البنوك القروض طويلة الأجل للشركات والأفراد، وهو أمر يعتمد على تقييمات مالية معقدة لا يمكن تنفيذها بالكامل عبر أنظمة آلية.
كما أن البنوك تلعب دورًا مهمًا في حماية النظام المالي من خلال الامتثال للقوانين ومكافحة الجرائم المالية.
احتمال التعاون بدلاً من المنافسة
يرى بعض الخبراء أن المستقبل قد لا يكون صراعًا بين البنوك والعملات الرقمية، بل تعاونًا بين الطرفين.
فقد بدأت العديد من البنوك بالفعل في استخدام تقنيات البلوك تشين لتحسين خدماتها وتسريع عمليات التحويل.
كما أن بعض المؤسسات المالية بدأت في تقديم خدمات مرتبطة بالعملات الرقمية مثل الحفظ والتداول لعملائها.
العملات الرقمية للبنوك المركزية
في السنوات الأخيرة بدأت العديد من الدول دراسة إطلاق عملات رقمية رسمية تصدرها البنوك المركزية.
هذه العملات تهدف إلى الجمع بين مزايا التكنولوجيا الرقمية واستقرار النظام المالي التقليدي. وقد تصبح في المستقبل جزءًا مهمًا من النظام المالي العالمي.
مستقبل النظام المالي
من المحتمل أن يشهد النظام المالي العالمي تغيرات كبيرة خلال السنوات القادمة نتيجة التطور السريع للتكنولوجيا المالية.
لكن بدلاً من اختفاء البنوك بالكامل، قد نشهد تحولًا في دورها بحيث تصبح أكثر اعتمادًا على التكنولوجيا وأكثر تكاملًا مع الأنظمة الرقمية الحديثة.
الخلاصة
تمثل العملات الرقمية أحد أهم الابتكارات المالية في العصر الحديث، وقد فتحت الباب أمام طرق جديدة لإدارة الأموال وإجراء المعاملات المالية دون وسطاء تقليديين.
ورغم أن هذه العملات تقدم مزايا كبيرة مثل السرعة والشفافية وتقليل التكاليف، فإنها لا تزال تواجه تحديات عديدة مثل التقلبات السعرية والمخاطر الأمنية والتنظيمية.
لذلك يبدو أن المستقبل القريب لن يشهد اختفاء البنوك التقليدية، بل ربما يشهد تطورًا في دورها وتكاملها مع التكنولوجيا الرقمية. فقد يصبح النظام المالي في المستقبل مزيجًا من المؤسسات المصرفية التقليدية والتقنيات اللامركزية الحديثة، مما يوفر خيارات أكثر مرونة للمستخدمين حول العالم.